Los inventarios son una parte fundamental de la operación de empresas comerciales, distribuidoras y manufactureras. Sin embargo, tener productos disponibles no necesariamente significa administrar correctamente el inventario. Cada mercancía, materia prima o producto almacenado representa capital invertido que debe gestionarse de manera estratégica. Conocer los diferentes tipos de inventarios ayuda a comprender qué función cumple cada existencia dentro de la empresa y cómo debe administrarse. Materias primas, productos en proceso, mercancías terminadas o inventarios de seguridad tienen objetivos distintos y, por lo tanto, requieren diferentes criterios de control.
Un inventario excesivo puede incrementar costos de almacenamiento, inmovilizar recursos y aumentar el riesgo de obsolescencia. En el extremo contrario, mantener existencias insuficientes puede provocar faltantes, compras urgentes, interrupciones en producción y ventas perdidas. El reto está en encontrar un equilibrio entre disponibilidad y costo.
Además, integrar la gestión de inventarios con un ERP permite relacionar existencias con compras, ventas, producción y finanzas. Esto proporciona una visión más completa de la operación y facilita decisiones orientadas a mejorar eficiencia y rentabilidad.
¿Qué es un inventario y por qué afecta la rentabilidad?
Un inventario está compuesto por los bienes y materiales que una empresa mantiene para utilizarlos en producción, comercializarlos o apoyar sus operaciones. Dependiendo del modelo de negocio, puede incluir desde materias primas y componentes hasta mercancías terminadas, refacciones o suministros.
Desde el punto de vista operativo, el inventario ayuda a garantizar disponibilidad. Desde el financiero, representa recursos que permanecen invertidos hasta que los productos son utilizados o vendidos. Esta relación hace que su administración tenga un impacto directo en costos, flujo de efectivo y rentabilidad.
Cuando las existencias dejan de coincidir con los registros, aumentan los faltantes o aparecen productos de baja rotación, es importante revisar tanto los procesos como la tecnología utilizada. Conoce cómo un sistema para control de inventarios puede ayudar a centralizar movimientos, mejorar la trazabilidad y reducir errores en la gestión diaria.
Inventario como activo y como costo
El inventario forma parte de los activos de una empresa, pero mantenerlo también genera costos. Se necesita espacio para almacenarlo, personal para administrarlo, sistemas para controlarlo y recursos para protegerlo contra pérdidas o deterioro.
Además, el dinero destinado a mercancías que permanecen almacenadas durante largos periodos no está disponible para otras necesidades del negocio. Por eso, más inventario no siempre representa mayor capacidad financiera.
Diferencia entre tener existencias y gestionarlas correctamente
Tener existencias significa disponer de productos o materiales. Gestionarlas correctamente implica conocer cuánto inventario existe, dónde se encuentra, cuánto cuesta, qué tan rápido se mueve y cuándo debe reponerse.
Una buena gestión busca mantener suficiente disponibilidad para atender la demanda sin acumular cantidades innecesarias. Para lograrlo, la empresa necesita información confiable y procesos coordinados entre almacenes, compras, ventas, producción y finanzas.
Por qué dirección y finanzas deben vigilar el inventario
El inventario no debe considerarse únicamente responsabilidad del almacén. Sus niveles afectan compras, flujo de efectivo, márgenes, producción, ventas y capacidad financiera.
Por esta razón, dirección y finanzas necesitan indicadores que permitan conocer cuánto capital está comprometido, qué productos tienen baja rotación y dónde existen oportunidades para optimizar recursos.
Tipos de inventarios empresariales según su función
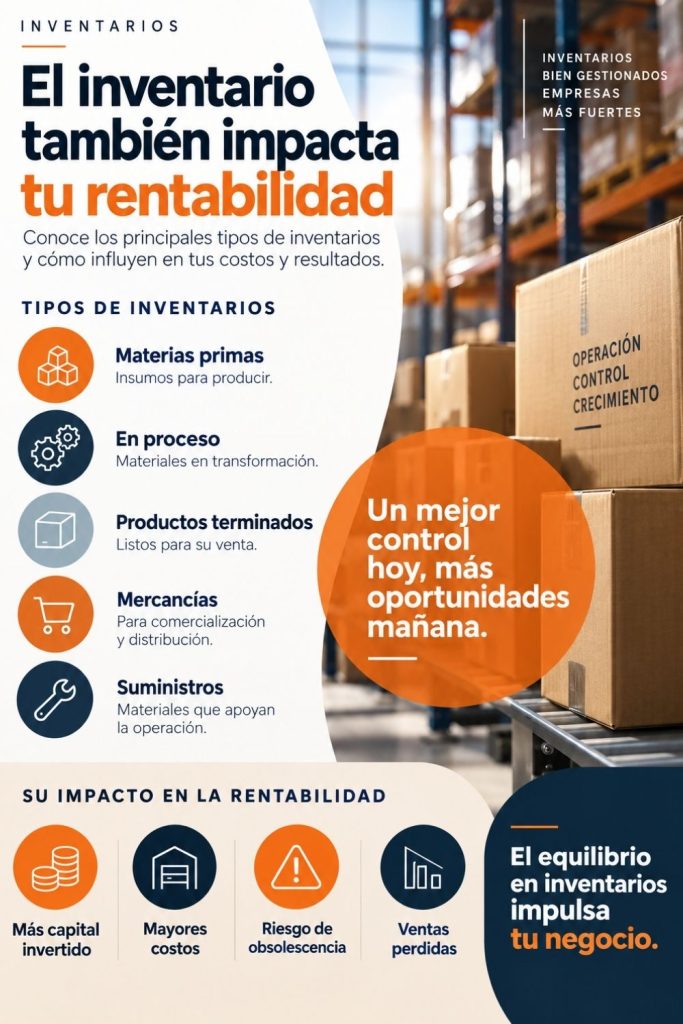
Los tipos de inventarios empresariales pueden clasificarse de distintas maneras. Una de las más útiles consiste en analizar la función que cumplen dentro de la operación.
Una empresa manufacturera, por ejemplo, puede manejar simultáneamente materias primas, productos en proceso y productos terminados. Una distribuidora, en cambio, puede concentrarse principalmente en mercancías listas para comercializar.
Inventario de materias primas
Está compuesto por los materiales e insumos que todavía no han ingresado al proceso productivo. Su disponibilidad es fundamental para evitar interrupciones en manufactura.
Mantener cantidades insuficientes puede provocar paros, mientras que comprar demasiado puede inmovilizar capital y aumentar costos de almacenamiento. Por eso, debe coordinarse con la planeación de producción y compras.
Inventario de productos en proceso
Incluye materiales y productos que ya comenzaron su transformación, pero todavía no están terminados.
Este inventario permite conocer cuánto valor está actualmente dentro del proceso productivo. Niveles excesivos pueden ser una señal de cuellos de botella, tiempos de ciclo elevados o problemas de capacidad.
Inventario de productos terminados
Está integrado por productos que finalizaron el proceso de fabricación y están disponibles para venta o distribución.
Su administración debe equilibrar la disponibilidad necesaria para atender pedidos con el riesgo de acumular productos que pierdan demanda, valor comercial o vigencia.
Inventario de mercancías
Es especialmente común en empresas comerciales y distribuidoras. Incluye productos adquiridos para posteriormente venderlos sin realizar una transformación significativa.
Aquí son particularmente importantes indicadores como rotación, días de inventario, márgenes y comportamiento de la demanda.
Inventario de suministros y materiales auxiliares
Incluye artículos necesarios para apoyar la operación, aunque no necesariamente formen parte del producto terminado. Pueden ser empaques, consumibles, materiales de mantenimiento u otros suministros.
Aunque individualmente puedan representar montos menores, una administración deficiente de grandes cantidades de estos artículos también puede incrementar costos.
Tabla: principales tipos de inventarios empresariales
| Tipo de inventario | Función principal | Impacto financiero |
|---|---|---|
| Materias primas | Abastecer producción | Capital comprometido antes de fabricar |
| Productos en proceso | Mantener flujo productivo | Recursos invertidos durante fabricación |
| Productos terminados | Atender demanda comercial | Capital pendiente de convertirse en venta |
| Mercancías | Comercialización y distribución | Impacta rotación, margen y flujo |
| Suministros | Apoyar la operación | Genera costos de mantenimiento y almacenamiento |
Clasificación de tipos de inventarios según su comportamiento
La clasificación de inventarios también puede realizarse considerando el motivo por el que las existencias se mantienen disponibles. Esta perspectiva permite analizar mejor la relación entre demanda, abastecimiento y riesgo.
Un mismo producto puede pertenecer a diferentes categorías dependiendo del momento y de la estrategia de inventarios utilizada por la empresa.
Inventario de seguridad
El inventario de seguridad funciona como una reserva para enfrentar variaciones inesperadas en demanda o retrasos de proveedores.
Puede ayudar a evitar faltantes, pero debe dimensionarse correctamente. Un nivel demasiado alto aumenta el capital inmovilizado; uno demasiado bajo puede no ser suficiente cuando ocurre una contingencia.
Inventario de ciclo
Es el inventario utilizado para atender la demanda habitual entre un pedido de reposición y el siguiente.
Su nivel depende de variables como frecuencia de compra, consumo, tiempos de entrega y tamaño de los pedidos. Optimizarlo ayuda a mantener disponibilidad sin acumular cantidades innecesarias.
Inventario estacional
Se acumula anticipadamente para atender periodos donde se espera un incremento importante de demanda.
Es frecuente en negocios afectados por temporadas, promociones, festividades o ciclos específicos de mercado. Su planeación requiere analizar datos históricos y expectativas comerciales para evitar excedentes después de la temporada.
Inventario en tránsito
Está compuesto por mercancías o materiales que ya fueron adquiridos o transferidos, pero todavía se encuentran en traslado entre proveedores, almacenes, plantas o centros de distribución.
Aunque físicamente no esté disponible en el almacén destino, debe considerarse dentro de la planeación para evitar compras duplicadas o expectativas incorrectas de disponibilidad.
Inventario obsoleto o de lento movimiento
Son productos que han reducido significativamente su rotación o que ya no tienen la misma utilidad o demanda.
Este tipo de inventario representa uno de los mayores riesgos financieros porque mantiene capital inmovilizado mientras puede continuar generando costos de almacenamiento. Identificarlo oportunamente permite tomar decisiones comerciales, financieras o de disposición.
¿Cómo impactan los tipos de inventarios en la rentabilidad?
La relación entre inventarios y rentabilidad es más profunda de lo que parece. Cada unidad almacenada tiene un costo de adquisición o fabricación, pero también puede generar gastos mientras permanece en inventario.
Por esta razón, la gestión debe buscar un equilibrio. Reducir inventarios indiscriminadamente puede afectar el servicio al cliente o detener producción; acumular demasiado puede perjudicar el flujo de efectivo y aumentar costos.
Capital inmovilizado
Cuando una empresa compra materiales o mercancías, destina recursos que permanecerán comprometidos hasta que esos productos sean vendidos o utilizados.
Un inventario con baja rotación prolonga ese ciclo. El negocio puede mostrar existencias importantes y, al mismo tiempo, tener menor liquidez disponible para proveedores, inversiones o crecimiento.
Costos de almacenamiento
Mantener inventario requiere instalaciones, energía, seguridad, seguros, personal, sistemas, manejo de materiales y otros recursos.
Estos gastos forman parte del costo de mantener existencias. Por eso, almacenar productos que no tienen suficiente movimiento puede disminuir la rentabilidad.
Obsolescencia y deterioro
Algunos inventarios pierden valor con el tiempo. Esto puede ocurrir por cambios tecnológicos, caducidad, deterioro físico, nuevas versiones de producto o modificaciones en las preferencias del mercado.
Cuanto más tiempo permanece un producto sin movimiento, mayor puede ser el riesgo de tener que venderlo con descuento, reprocesarlo o reconocer una pérdida.
Faltantes y ventas perdidas
Mantener poco inventario también genera riesgos. Si un cliente solicita un producto que no está disponible, la empresa puede perder la venta o afectar el nivel de servicio.
En manufactura, la falta de un componente puede incluso detener una orden completa. El costo de un faltante puede superar ampliamente el valor del material que no estaba disponible.
Compras urgentes y costos adicionales
Una mala planeación puede obligar a realizar compras urgentes para evitar faltantes. Esto puede implicar precios más altos, transportes extraordinarios o menor capacidad de negociación con proveedores.
Estos costos reducen el margen y son una señal de que los niveles de inventario y las políticas de abastecimiento necesitan revisarse.
Rotación y flujo de efectivo
La rotación indica la velocidad con la que el inventario se utiliza o vende. En términos generales, una mejor rotación permite que el capital invertido regrese con mayor rapidez al ciclo financiero.
Sin embargo, no existe una rotación ideal aplicable a todas las empresas. Debe analizarse según industria, producto, demanda, tiempos de abastecimiento y estrategia comercial.
Tabla: inventarios y su impacto financiero
| Situación | Impacto en la empresa | Indicador a vigilar |
|---|---|---|
| Exceso de inventario | Mayor capital inmovilizado | Rotación |
| Inventario insuficiente | Faltantes y ventas perdidas | Nivel de servicio |
| Baja rotación | Mayor riesgo de obsolescencia | Días de inventario |
| Diferencias de existencias | Costos y decisiones incorrectas | Exactitud del inventario |
| Compras urgentes | Mayor costo de abastecimiento | Costo de compra |
| Inventario equilibrado | Mejor utilización de recursos | Rotación y disponibilidad |
Control de inventarios: señales de una gestión deficiente
El control de inventarios permite saber qué productos existen, dónde están, qué movimientos han tenido y qué disponibilidad real tiene la empresa.
Cuando esta información no es confiable, las decisiones de compras, ventas y producción también pueden ser incorrectas. Existen algunas señales que ayudan a identificar problemas.
El inventario físico no coincide con el sistema
Las diferencias constantes pueden indicar errores de captura, movimientos no registrados, problemas de recepción, surtido incorrecto o controles internos insuficientes.
Si el sistema muestra mercancía que físicamente no existe, ventas o producción pueden comprometer disponibilidad que realmente no está disponible.
Hay productos que permanecen demasiado tiempo almacenados
La acumulación de productos de baja rotación puede indicar compras excesivas, cambios en demanda o una mala clasificación del inventario.
Detectarlos permite diseñar estrategias para reducir existencias y liberar recursos antes de que pierdan más valor.
Se realizan compras urgentes constantemente
Una compra urgente ocasional puede ser normal. Cuando se convierte en una práctica recurrente, puede indicar problemas de planeación, niveles mínimos incorrectos o poca visibilidad sobre consumo y demanda.
Además del impacto operativo, las compras urgentes pueden elevar los costos de adquisición y transporte.
Existen faltantes aun cuando el sistema muestra disponibilidad
Esta situación es particularmente crítica porque indica que la información utilizada para tomar decisiones no refleja la realidad.
Mejorar la exactitud requiere revisar procedimientos de entrada, salida, transferencia, conteos y responsabilidades.
No se conoce cuánto capital está invertido en inventario
Conocer unidades disponibles no es suficiente. La dirección necesita saber cuánto valor económico representan esas existencias y cómo se distribuye entre productos, almacenes o categorías.
Esta información permite identificar dónde se concentra el capital y evaluar oportunidades para optimizarlo.
Las áreas utilizan diferentes archivos para controlar existencias
Cuando almacén, compras, ventas y finanzas trabajan con diferentes hojas de cálculo, pueden aparecer distintas versiones de la misma información.
Centralizar los datos reduce duplicidades y facilita que las áreas trabajen sobre una misma fuente.
Gestión de inventarios: indicadores que conviene monitorear
Una buena gestión de inventarios requiere indicadores que conviertan movimientos y existencias en información útil para decidir.
No es necesario medir todo. Lo importante es seleccionar indicadores relacionados con disponibilidad, eficiencia y rentabilidad.
Rotación de inventarios
Permite analizar cuántas veces se renueva el inventario durante determinado periodo.
Puede ayudar a detectar mercancías con movimiento adecuado y productos que permanecen almacenados durante demasiado tiempo.
Días de inventario
Estima cuántos días, en promedio, permanecen las existencias antes de venderse o utilizarse.
Un aumento significativo puede indicar menor demanda, exceso de compras o problemas comerciales.
Exactitud de inventario
Compara las existencias registradas en el sistema con las cantidades físicas.
Una alta exactitud es fundamental para que compras, ventas y producción puedan confiar en la información disponible.
Nivel de servicio
Ayuda a evaluar la capacidad de la empresa para atender pedidos o necesidades internas con el inventario disponible.
El objetivo es mantener un nivel adecuado sin recurrir a cantidades excesivas de existencias.
Productos de lento movimiento
Identificar productos con poca salida permite actuar antes de que se conviertan en inventario obsoleto.
La empresa puede revisar compras futuras, promociones, transferencias entre almacenes o estrategias comerciales.
Quiebres de stock
Miden situaciones donde la empresa no tiene suficiente inventario para responder a una necesidad.
Analizar su frecuencia y causa permite mejorar niveles de seguridad, puntos de reorden y planeación de abastecimiento.
Inventarios en ERP: cómo mejora el control
Los inventarios en ERP permiten integrar la información del almacén con otros procesos de la empresa. Esto es importante porque una entrada o salida de mercancía normalmente tiene consecuencias en compras, ventas, producción o finanzas.
En lugar de administrar movimientos como registros aislados, el ERP permite relacionarlos con transacciones y documentos que forman parte de un proceso empresarial completo.
Existencias actualizadas
Registrar movimientos dentro del sistema permite tener una visión más oportuna de las existencias disponibles.
Esto ayuda a compras, ventas y producción a trabajar con información consistente y reduce la necesidad de consolidar archivos manualmente.
Entradas, salidas y transferencias
Un ERP puede registrar movimientos entre almacenes y mantener evidencia de entradas, salidas y transferencias.
Esta trazabilidad facilita investigar diferencias y conocer cómo se ha movido un producto dentro de la organización.
Inventarios por almacén
Las empresas con múltiples ubicaciones necesitan saber no solo cuánto inventario tienen, sino dónde está disponible.
La visibilidad por almacén permite redistribuir existencias antes de realizar nuevas compras y mejorar el aprovechamiento del inventario disponible.
Lotes y números de serie
Dependiendo de la industria y del sistema utilizado, el inventario puede gestionarse mediante lotes o números de serie.
Esto resulta especialmente útil cuando la empresa necesita mayor trazabilidad sobre procedencia, ubicación o movimientos específicos de determinados productos.
Integración con compras y ventas
Una compra aumenta disponibilidad y una venta puede reducirla. Integrar ambos procesos permite que los movimientos comerciales tengan un reflejo consistente en inventarios.
Esto disminuye capturas duplicadas y mejora la coordinación entre áreas.
Relación con producción
En manufactura, el inventario está directamente relacionado con materias primas, productos en proceso y productos terminados.
La integración con producción permite visualizar consumo de materiales, disponibilidad para nuevas órdenes y entrada de productos terminados al almacén.
Costos e información financiera
El inventario también tiene implicaciones contables y financieras. Integrarlo con el ERP permite relacionar movimientos operativos con costos y generar información más útil para análisis.
Así, dirección puede evaluar inventarios no solo por unidades, sino también por su impacto económico.
Para profundizar en la gestión tecnológica del inventario, SAP explica cómo sus soluciones permiten controlar cantidades y valores de mercancías, mantener registros actualizados y utilizar datos en tiempo real para identificar oportunidades de optimización, como inventarios de baja rotación. Consulta las capacidades de gestión de inventario de SAP Cloud ERP
Cómo un ERP conecta inventario, compras, ventas y finanzas
Uno de los principales beneficios de integrar inventarios con un ERP es eliminar las barreras entre áreas. Un movimiento puede alimentar distintos procesos sin necesidad de volver a capturar la información.
Por ejemplo, una venta puede disminuir existencias y generar información relevante para reposición. Una compra puede actualizar disponibilidad y costos. En manufactura, una orden puede consumir materias primas y generar productos terminados. Estos movimientos, a su vez, tienen consecuencias financieras.
Esta integración permite que la gestión de inventarios deje de ser una actividad exclusiva del almacén y se convierta en una fuente de información para compras, operaciones, ventas, finanzas y dirección.
Tabla: control manual vs. gestión de inventarios con ERP
| Control manual | Gestión con ERP |
|---|---|
| Archivos separados | Información centralizada |
| Actualizaciones manuales | Movimientos integrados |
| Mayor riesgo de diferencias | Mayor trazabilidad |
| Reportes tardíos | Información más oportuna |
| Compras reactivas | Mejor planeación |
| Visibilidad limitada de costos | Integración financiera |
Cómo mejorar la gestión de inventarios
Mejorar inventarios no significa simplemente reducir existencias. El objetivo es mantener las cantidades adecuadas para responder a la operación mientras se controla el capital comprometido.
Para lograrlo, la empresa necesita combinar procesos, indicadores, tecnología y disciplina operativa.
Clasificar correctamente las existencias
No todos los productos deben administrarse igual. Algunos tienen alta rotación, otros son estratégicos y otros pueden representar un riesgo de obsolescencia.
Clasificarlos permite establecer políticas diferentes según su importancia y comportamiento.
Definir niveles mínimos y máximos
Los niveles mínimos ayudan a prevenir faltantes, mientras que los máximos buscan evitar acumulaciones innecesarias.
Estos parámetros deben revisarse periódicamente porque la demanda, tiempos de entrega y condiciones del mercado pueden cambiar.
Analizar rotación
La rotación ayuda a identificar productos que convierten inventario en ventas con mayor velocidad y aquellos que permanecen almacenados.
Esta información puede apoyar decisiones de compras, promociones y planeación financiera.
Identificar inventario obsoleto
El inventario obsoleto debe identificarse antes de que su valor disminuya todavía más.
Revisiones periódicas permiten tomar decisiones sobre descuentos, reasignaciones, devoluciones o disposición de mercancías.
Integrar almacenes, compras y ventas
La coordinación entre estas áreas evita que las decisiones se tomen de forma aislada.
Compras necesita conocer existencias y demanda; ventas necesita conocer disponibilidad; y almacén necesita información sobre entradas y salidas previstas.
Utilizar datos históricos para planear
El historial de ventas, consumo y abastecimiento puede ayudar a identificar patrones y mejorar las estimaciones.
Aunque los datos históricos no garantizan el comportamiento futuro, proporcionan una base más sólida que decidir únicamente por intuición.
Automatizar el control mediante ERP
Cuando el volumen y la complejidad aumentan, un ERP puede ayudar a centralizar información y reducir tareas manuales.
La automatización también facilita generar indicadores y reportes para evaluar inventarios desde una perspectiva operativa y financiera.
Errores comunes en el control de inventarios
Una parte importante de la rentabilidad se puede perder por decisiones aparentemente pequeñas relacionadas con inventarios.
Identificar estos errores permite revisar procesos antes de que generen costos mayores.
Comprar únicamente por volumen o descuento
Un precio unitario menor no necesariamente representa una mejor compra. Si la empresa adquiere más mercancía de la que puede utilizar o vender, el ahorro inicial puede convertirse en costos de almacenamiento y capital inmovilizado.
Las compras deben analizar precio, demanda, rotación y capacidad de almacenamiento.
No revisar productos de baja rotación
Los productos de lento movimiento pueden acumularse durante meses sin llamar la atención.
Revisarlos periódicamente permite actuar antes de que pierdan valor o se conviertan en inventario obsoleto.
Tener demasiados SKU sin analizar rentabilidad
Una gran variedad puede mejorar la oferta comercial, pero también incrementa la complejidad del inventario.
Analizar ventas, margen y rotación por SKU ayuda a determinar qué productos realmente contribuyen al negocio.
No registrar movimientos oportunamente
Si las entradas y salidas se registran tarde, la información disponible deja de reflejar la realidad.
Esto afecta compras, ventas, producción y cualquier decisión basada en existencias.
Depender excesivamente de Excel
Las hojas de cálculo pueden funcionar para operaciones sencillas, pero conforme aumenta el volumen aparecen riesgos de versiones duplicadas, errores y falta de integración.
Cuando varias áreas dependen del mismo inventario, centralizar la información puede mejorar significativamente el control.
No integrar inventarios con información financiera
Analizar únicamente cantidades puede ocultar problemas importantes.
Relacionar inventarios con costos, márgenes y flujo de efectivo permite evaluar su verdadero impacto sobre la rentabilidad.
Preguntas frecuentes sobre tipos de inventarios
¿Cuáles son los principales tipos de inventarios?
Entre los principales tipos se encuentran materias primas, productos en proceso, productos terminados, mercancías y suministros. También pueden clasificarse según su función operativa como inventario de seguridad, ciclo, estacional, en tránsito o de lento movimiento. La clasificación adecuada depende del giro y de los procesos de cada empresa.
¿Cómo se clasifican los inventarios?
Los inventarios pueden clasificarse según su etapa dentro del proceso productivo, su función, comportamiento, ubicación o nivel de rotación. Una empresa puede utilizar varias clasificaciones simultáneamente para analizar mejor sus existencias. Lo importante es que la clasificación ayude a tomar decisiones sobre compras, producción, disponibilidad y costos.
¿Qué es un inventario de seguridad?
Es una cantidad adicional de existencias mantenida para responder a variaciones inesperadas en demanda o retrasos en abastecimiento. Su objetivo es reducir el riesgo de faltantes. Sin embargo, debe calcularse cuidadosamente porque un nivel excesivo también inmoviliza capital y aumenta costos.
¿Cómo afecta el inventario a la rentabilidad?
El inventario afecta la rentabilidad mediante el capital invertido, costos de almacenamiento, obsolescencia, deterioro y posibles faltantes. Una gestión equilibrada busca disponer de suficiente producto para operar sin mantener cantidades innecesarias. Por eso, indicadores como rotación, días de inventario y exactitud son importantes para dirección y finanzas.
¿Qué indicadores ayudan a controlar inventarios?
Entre los indicadores más utilizados se encuentran rotación de inventarios, días de inventario, exactitud, nivel de servicio, quiebres de stock y productos de lento movimiento. No todos deben analizarse de manera aislada. Su combinación permite evaluar disponibilidad, eficiencia y uso del capital.
¿Cómo ayuda un ERP a gestionar inventarios?
Un ERP permite centralizar movimientos y conectar inventarios con compras, ventas, producción y finanzas. Esto proporciona mayor trazabilidad y reduce la dependencia de archivos separados. Además, facilita consultar existencias por almacén, analizar movimientos y generar información para apoyar la planeación.
Conclusión sobre tipos de inventarios. Inventario disponible no significa inventario rentable
Conocer los diferentes tipos de inventarios permite comprender que cada existencia cumple una función distinta y genera un impacto financiero particular. Materias primas, productos en proceso, mercancías terminadas o inventarios de seguridad deben administrarse de acuerdo con las necesidades reales de la operación.
El objetivo no es simplemente aumentar o disminuir inventarios. Una gestión eficiente busca equilibrar disponibilidad, costo, nivel de servicio y capital invertido. Para lograrlo, la empresa necesita información confiable sobre existencias, rotación, movimientos y demanda.
Integrar los inventarios en ERP permite conectar almacenes con compras, ventas, producción y finanzas. Esta visión ayuda a transformar el inventario de un registro operativo a una fuente de información estratégica para mejorar control y rentabilidad.
Mejora el control de tus inventarios con GACI
Si tu empresa necesita mejorar el control de inventarios, integrar almacenes con compras, ventas y finanzas o implementar un ERP que proporcione mayor visibilidad sobre la operación, en GACI podemos ayudarte a evaluar una solución alineada con tus procesos.
Tel.: +01 55-5203-7245
Email: contacto@gaci.com.mx
Web: gaci.com.mx